
چرا آدمهای عاقل با پول تصمیمهای عجیب میگیرند؟
فهرست مطالب
آدمای عاقل با پول تصمیم عجیب میگیرن، چون هر کدوممون دنیای پول رو فقط با تجربه خودمون شناختیم: سال تولدمون، تورمی که تو جوونی لمس کردیم و بازاری که خونوادهمون توش برد یا باخت. به قول مورگان هاوزل، این تجربه یه تکه کوچیک از تاریخ پوله، ولی بیشتر تصمیمای ما رو میسازه. هیچکس دیوونه نیست؛ هر کسی با منطق تجربه خودش تصمیم میگیره.
این قسمت شروع بازخوانی ۱۹ قسمتی کتاب «روانشناسی پول» نوشته مورگان هاوزله؛ کتابی که ناشرش میگه بیشتر از ۱۰ میلیون نسخه در دنیا فروخته. من کتاب رو از روی متن نمیخونم، فصل به فصل بازش میکنم و مثالاش رو با اقتصاد امروز ایران عوض میکنم، چون مثالاش برای خواننده آمریکایی نوشته شده.
یه نظافتچی و یه مدیر والاستریت؛ کدومشون ثروتمند موند؟
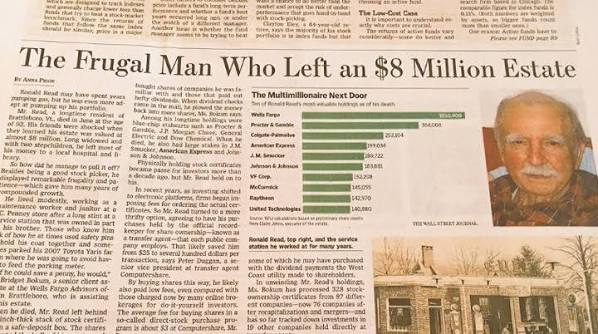
رونالد رید توی یه روستا در ایالت ورمونت آمریکا بزرگ شد، سالها توی پمپ بنزین کار کرد، بعد نظافتچی یه فروشگاه شد و تا آخر عمر توی یه خونه دوخوابه ارزون زندگی کرد. سال ۲۰۱۴ توی ۹۲ سالگی فوت کرد و یهو اسمش رفت سرتیتر خبرها، چون بیشتر از ۸ میلیون دلار دارایی داشت و بیشترشو به بیمارستان و کتابخونه شهرش بخشید. نه ارث برده بود، نه لاتاری. هر چی میتونست پسانداز میکرد، سهام شرکتای بزرگ و استخوندار میخرید و دههها صبر میکرد.
همون سالها ریچارد فاسکون هم خبرساز شده بود؛ فارغالتحصیل امبیای هاروارد و مدیر ارشد یکی از بانکای بزرگ والاستریت، که اونقدر موفق بود که توی دهه چهل زندگیش بازنشسته شد. با وام سنگین خونهشو بزرگ کرد: ۱۱ حمام، دو استخر، هفت پارکینگ و ماهی بیشتر از ۹۰ هزار دلار هزینه نگهداری. بحران ۲۰۰۸ که رسید، بدهی زیاد و داراییهایی که سخت نقد میشدن ورشکستش کرد و خونهش توی حراج بانکی ۷۵٪ زیر برآورد شرکت بیمه فروش رفت.
فاصله این دو نفر رو هوش و مدرک تعیین نکرد، رفتارشون با پول تعیین کرد. کجای دیگه سراغ دارید که یه آدم بیتخصص از ستارههای دانشگاهی جلو بزنه؟ توی جراحی قلب نه، توی طراحی برج هم نه، ولی توی پول این اتفاق مدام میفته. اگه باورش سخته، اسم رونالد رید رو سرچ کنید؛ خبرای سال ۲۰۱۴ هنوز هست.
چرا پول رو باید مثل روانشناسی یاد گرفت، نه مثل فیزیک؟
ما پول رو مثل ریاضی و فیزیک مدرسه یاد گرفتیم: فرمول بده، جواب بگیر. «۶ ماه هزینه زندگی رو کنار بذارید»، «۱۰ درصد درآمدتون رو پسانداز کنید». این قاعدهها درستن، ولی هیچکدومشون رفتار آدم رو توی لحظه عمل عوض نمیکنه؛ همون لحظهای که دستتون میلرزه، وسوسه میشید یا خسته میشید و ول میکنید. هاوزل اسم این مهارت نرم رو گذاشته «روانشناسی پول»، یعنی اینکه موقع تصمیم چی توی سرتون میگذره، نه اینکه چقدر فرمول بلدید.
«هیچکس دیوونه نیست»؛ تجربه شما چقدر از کل ماجراست؟
حرف اصلی فصل اول همین جملهست: آدما با پول کارای عجیب میکنن، ولی هیچکس دیوونه نیست. هاوزل میگه تجربه شخصی هر کدوم از ما یه ذره ناچیز از تاریخ پوله، ولی شاید ۸۰ درصد تصویری رو میسازه که از کار دنیا توی ذهنمون داریم. دو اقتصاددان به اسم اولریکه مالمندیر و استفان ناگل هم با داده نشون دادن کسی که جوونیش با تورم بالا گذشته بعدها کمتر سراغ اوراق با سود ثابت میره، و کسی که بیست سالگیش با رونق بورس گذشته سهم بیشتری از پولشو به سهام میده.
حالا ببینید این توی ایران چه شکلیه. کسی که امروز دلار و سکه رو تنها جای امن میدونه، کار بیمنطقی نکرده؛ خیلی از ما دهه شصتیا جوونیمون رو با دلار زیر هزار تومن شروع کردیم و توی مهر ۱۴۰۵ دلار بازار آزاد حدود ۲۶۵ هزار تومنه، یعنی بیش از ۲۶۰ برابر. کسی که این جهشها رو با قبضی که هر سال چند برابر شد و پیامک صاحبخونه برای تخلیه لمس کرده، طبیعیه که امنیت رو سکهای بدونه که وزنش توی دستشه. کسی که رونق مسکن دهه ۸۰ و ۹۰ رو دیده، ملک رو دارایی امن میدونه، و کسی که نوجوونیش با کریپتو و اخبار اپل و انویدیا گذشته، ریزش بازار رو فرصت خرید میبینه. همه اینا از نگاه خودشون منطقیان؛ فقط توی دنیاهای متفاوتی بزرگ شدن.
سختترین مثال فصل بلیت بختآزماییه. وقتی کسی که پسانداز درستوحسابی نداره پولشو خرج قرعهکشی میکنه، اولین واکنش ما اینه که «دیوونه است». ولی اگه یه لحظه با کفش اون راه برید، آدمی رو میبینید که حقوقش به آخر ماه نمیرسه و اون بلیت تنها جاییه که چند روز طعم یه رویا رو میچشه. تصمیم اقتصادی بدیه، ولی قابل فهمه. شکل ایرانی و امروزی همین بلیت، طرحهای سود یهشبه و ربات ترید و کانال سیگناله؛ وقتی راه واقعی ساختن ثروت طولانی و مبهمه، هر میانبری جذاب میشه.
چرا همه ما توی بازی پول تازهکاریم؟
اولین صندوق شاخصی که مردم عادی میتونستن بخرن حدود ۵۰ سال پیش راه افتاد، و وام و کارت اعتباری به شکل امروزی بعد از جنگ جهانی دوم همهگیر شد. هاوزل میگه سگ رو هزاران ساله اهلی کردیم و هنوز ته غریزههای وحشیش رو داره، پس چطور انتظار داریم آدما توی چند دهه با این سیستم مالی اخت شده باشن؟ توی ایران این فاصله کوتاهتره؛ تا قبل از سالای ۹۸ و ۹۹، بورس برای بیشتر خونوادهها یه اسم دور بود. پس طبیعیه که اشتباه کنیم، هیجانی بشیم، عقب بکشیم و دوباره امتحان کنیم.
یعنی هر تصمیم مالی قابل دفاعه؟
شاید الان بپرسید اگه هیچکس دیوونه نیست، پس هر تصمیمی قابل دفاعه؟ نه. فهمیدن دلیل یه رفتار با درست دونستنش فرق داره، و اگه به جای قضاوت یه جایگزین قابل اجرا جلوی آدم بذارید، مثل پسانداز خودکار ماهانه، صندوق شاخصی که بدون انتخاب سهم کل بازار رو براش نگه میداره، یا سبد دارایی اختصاصی که با افق زمانی خودش ساخته شده، احتمال اینکه رفتارش واقعا عوض بشه خیلی بالاتر میره.
خطر بزرگتر جاییه که از یه خاطره قانون زندگی میسازیم: «یه بار با طلا بردم، پس طلا همیشه جواب میده». آدمایی که توی مسیر مالیشون پایدار میمونن به تجربه خودشون احترام میذارن، ولی اسیرش نمیشن. مولانا میگه:
پیش چشمت داشتی شیشه کبود
زان سبب عالم کبودت مینمود
یعنی اگه نتیجه مالیتون سالهاست جلو نمیره، شاید ایراد از بازار نباشه و از شیشهای باشه که سالها پیش جلوی چشمتون گذاشتید. خبر خوب اینه که این شیشه برداشتنیه، و اولین قدمش اینه که ببینید کدوم خاطره هنوز داره به جای شما تصمیم میگیره.
سه کاری که از همین قسمت برمیدارید
۱. خط زمانی پولی خودتون رو بکشید
از اولین حقوقتون تا امروز، پنج اتفاق مهم مالی زندگیتون رو با حسی که همون موقع داشتید بنویسید: اولین سود بزرگ، اولین ضرری که داغونتون کرد، اولین وام، اولین خرید بزرگ و اولین بحران. بعد ببینید کدوم حس هنوز داره تصمیم میگیره. مثلا اگه اولین ضرر بزرگتون از ترید بوده و هنوز میخواید با ترید جبرانش کنید، اون ضرره داره فرمون رو میچرخونه، نه تحلیل شما.
خط زمانی پولی شما؛ کنار هر ایستگاه حسی که همون موقع داشتید رو بنویسید
- اولین سود بزرگحس اون موقع: …………………………
- اولین ضرری که داغونتون کردحس اون موقع: …………………………
- اولین وامحس اون موقع: …………………………
- اولین خرید بزرگحس اون موقع: …………………………
- اولین بحرانحس اون موقع: …………………………
حالا دور یکی خط بکشید: کدوم حس هنوز داره به جای شما تصمیم میگیره؟
۲. روی هر پول یه برچسب زمانی بزنید
پولی که زیر دو سال لازمش دارید، پولی که دو تا پنج سال بهش دست نمیزنید و پولی که بالای پنج سال کنار میمونه، هر کدوم جای خودشونو دارن. پول زیر دو سال جای بازارهای پرنوسان نیست؛ مثلا طلا رو وقتی بخرید که حداقل دو سال به اون پول نیاز ندارید، چون کار طلا توی سبد سپر دفاعی روزای بحرانیه، نه نگه داشتن پولی که شش ماه دیگه لازمش دارید. پول بالای پنج سال رو هم با هر خبر روز چک نکنید؛ برای همین روزا کنارش گذاشتید.
۳. تمرین دو خطی رو همین امروز بنویسید
خط اول: اولین خاطره پولی که هنوز روی تصمیمام سایه میندازه. خط دوم: اگه امروز همون نوجوون بودم، برای محافظت از خودم چه قانونی میذاشتم؟ همین دو خط نشون میده کدوم تجربه داره به جای شما تصمیم میگیره، و از فردا میتونید آگاهانه انتخابش کنید.
تعریف شخصی امنیت، سه خط قرمز غیرقابل مذاکره، رژیم اطلاعاتی، گفتگوی هفتگی با همسر و یه پاراگراف «بیانیه بازی من»؛ بقیه چکلیستهای این فصل رو با مثال توی فایل صوتی بالای همین صفحه گفتم.
قسمت بعد: پنجشنبه ۲۳ مهر (لینک بعد از انتشار قسمت ۲ اضافه میشود)
منبع:
کتاب «روانشناسی پول» نوشته مورگان هاوزل، مقدمه و فصل اول («هیچکس دیوونه نیست»)
Morgan Housel, The Psychology of Money, Harriman House, 2020
پژوهش مالمندیر و ناگل درباره اثر تجربه اقتصادی جوانی بر ریسکپذیری (2011 و 2016)
Ulrike Malmendier and Stefan Nagel, Depression Babies: Do Macroeconomic Experiences Affect Risk Taking?, Quarterly Journal of Economics, 2011
,Ulrike Malmendier and Stefan Nagel, Learning from Inflation Experiences, Quarterly Journal of Economics,2016

دیدگاهتان را بنویسید