راهنمای کامل مالیات بر عایدی سرمایه؛ چرا چرخه اینوستینگ بهترین سپر دفاعی است؟
فهرست مطالب
تا حالا شده حس کنی هرچی میدوی، خط پایان هی عقبتر میره؟ 🏃
یه روز با هزار زحمت خونه خریدی، فرداش دولت میگه «باید مالیات بدی». طلا گرفتی واسه روز مبادا، میگن «اونم مشموله». حتی رمزارز هم که فکر میکردی تو کیف شخصیته، الان با کد ملی ردگیری میشه و مستقیم میره تو سامانه مالیاتی.
واقعیت تلخه: دولت اول با چاپ پول و کسری بودجه، تورم درست میکنه. جیب تو خالی میشه. بعد همون تورم رو به اسم “سود” حساب میکنه و روش مالیات میبنده.
یعنی یه جورایی دوبار تیغت میزنن!
خیلیا الان تو شوکن. تریدرها میگن «خب پس فاتحه خوندهست». سرمایهگذارای عادی میپرسن «یعنی حتی اگه خونهمو بفروشم باید پول بدم به دولت؟».
حق هم دارن. چون قانون تازهست، پر از ابهام، و فشار اصلیش میفته رو دوش مردم عادی.
ولی بذار یه نکته بگم: این قانون برای یه عده بیشتر شبیه کابوسه، برای یه عده دیگه میتونه حتی فرصت باشه. فرقش توی یه چیزه: نگاهت به سرمایهگذاری.
اگه هنوز فکر میکنی با نوسانگیری و خرید و فروش کوتاهمدت میشه جلو رفت، این قانون تیر خلاصه. اما اگه ساختاری و بلندمدت نگاه کنی… میبینی خیلی چیزا حتی به نفعته.
اینو تو مقاله قراره کامل باز کنیم. از اینکه اصلا این مالیات چیه، تا اینکه چطور میشه طوری سرمایهگذاری کرد که نه فقط کمتر آسیب بخوری، بلکه حتی برنده باشی.
بخش اول: شناخت مالیات بر عایدی سرمایه
مالیات بر عایدی سرمایه دقیقاً چیه؟
ببین، ماجرا خیلی سادهست: هر وقت یه دارایی بخری (مثلا خونه، طلا، ارز، ماشین یا حتی بیتکوین) و بعدا بفروشی و روش سود ریالی کنی، دولت میگه “از این سود باید سهم منو بدی”.
این اسمش میشه مالیات بر عایدی سرمایه.
مثال بزنم:
- اگه یه خونه ۵ میلیاردی بخری و بعد از ۳ سال بفروشی ۸ میلیارد، یعنی ۳ میلیارد سود کردی. دولت میاد میگه باید درصدی از این ۳ میلیارد رو بدی به ما.
- همین داستان واسه طلا، ارز، رمزارز و حتی خودرو هم هست.
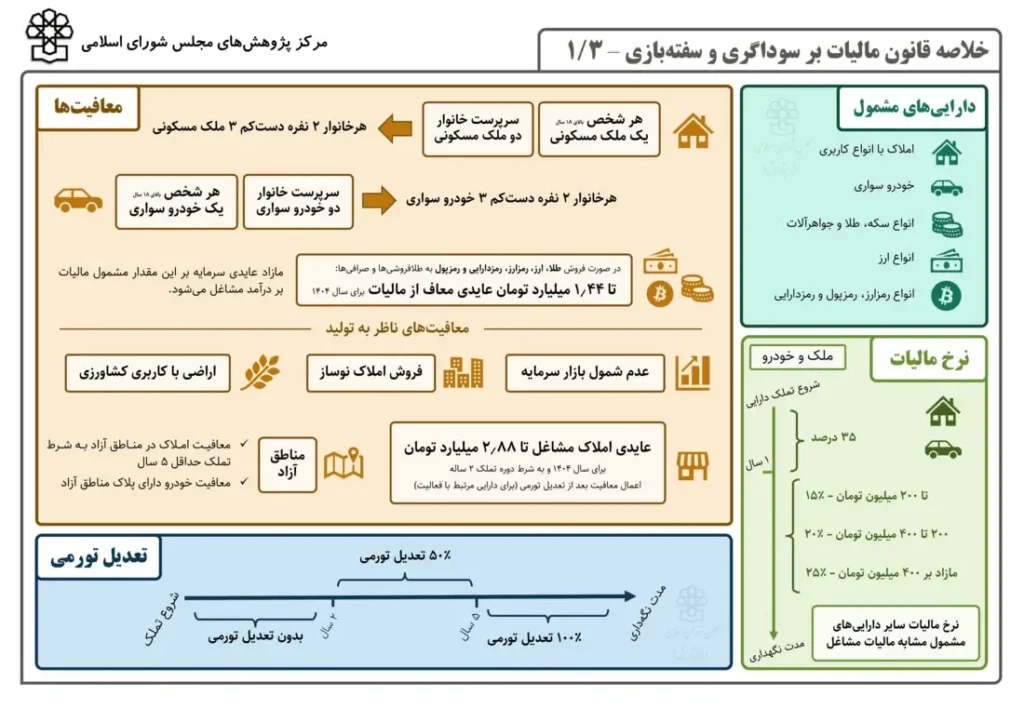
چه داراییهایی مشموله و کدوم معافن؟
قانون خیلی شفاف نوشته:
🔴 مشموله
- ملک و املاک (زمین و ساختمان)
- خودرو
- طلا و جواهر
- ارز (دلار، یورو و…)
- رمزارز (مثل بیتکوین و اتریوم)
🟢 معافه
- خونهای که خودت توش زندگی میکنی (بعد از ۲ سال سکونت)
- طلای مصرفی مثل انگشتر یا گردنبند (مصرف شخصی نه سرمایهگذاری)
- ارث و هبه
- سهام، اوراق و صندوقهای بورسی
یه نکته مهم: حتی رمزارزها هم تو قانون صراحتا اومده. یعنی اگه بیتکوینتو بفروشی، مشموله.
اما رمزریال (پول دیجیتال بانک مرکزی) رو معاف گذاشتن.
فرمول محاسبه مالیات و مثالهای عددی
فرمول کلی
عایدی مشمول مالیات = قیمت فروش − قیمت خرید − تعدیل تورم (طبق مدت نگهداری)
هر معاملهای که از مسیر رسمی رد بشه (دفترخانه، راهور، صرافی یا سکوی مجاز) با کد ملی ثبت میشه. پس دیگه نمیشه گفت «معامله شخصی بوده».
تعدیل تورم
- نگهداری زیر ۲ سال: هیچ تعدیلی
- نگهداری ۲ تا ۵ سال: ۵۰٪ تورم دوره کم میشه
نگهداری بالای ۵ سال: ۱۰۰٪ تورم دوره کم میشه
نرخها برای ملک و خودرو
حالت کوتاهمدت (جریمه ۳۵٪)
اگه ملک یا خودرو رو سریع بفروشی، مالیات مستقیم ۳۵٪ روی سود اسمی هست.
مثال:
- خرید ماشین: ۲ میلیارد
- فروش بعد ۸ ماه: ۲.۵ میلیارد
- سود: ۵۰۰ میلیون
- مالیات: ۳۵٪ × ۵۰۰ = ۱۷۵ میلیون
حالت پلکانی (بعد از تعدیل تورم)
وقتی نگهداری طولانیتر بشه، مالیات پلکانیه:
- تا ۲۰۰ میلیون سود ⇒ ۱۵٪
- ۲۰۰تا ۴۰۰ ⇒ ۲۰٪
- بالای ۴۰۰ ⇒ ۲۵٪
مثال ملک بعد ۵ سال:
- خرید: ۱۰ میلیارد
- فروش: ۲۰ میلیارد
- سود اسمی: ۱۰ میلیارد
- تورم دوره: ۶ میلیارد
- سود واقعی: ۴ میلیارد
محاسبه:
- ۲۰۰ × ۱۵٪ = ۳۰
- ۲۰۰ × ۲۰٪ = ۴۰
- ۳۶۰۰ × ۲۵٪ = ۹۰۰
کل مالیات = ۹۷۰ میلیون
طلا، ارز، رمزارز، رمزدارایی و رمزپول
این دسته مشمول مالیاتن ولی یه سقف معافیت سالانه دارن. برای سال ۱۴۰۴ حدود ۱.۴۴ میلیارد تومنه.
- تا این سقف ⇒ معاف
- مازاد ⇒ میره ذیل «درآمد مشاغل» و پلکانی حساب میشه (۱۵٪/۲۰٪/۲۵٪ طبق جدول همون سال)
مثال زیر سقف:
- سود طلا = ۶۰۰
- سود ارز = ۳۰۰
- سود رمزارز = ۴۰۰
- جمع = ۱۳۰۰
- سقف = ۱۴۴۰
⇒ کلش معاف، مالیات = صفر
مثال بالای سقف:
- سود طلا = ۹۰۰
- سود ارز = ۸۰۰
- سود رمزارز = ۱۱۰۰
- جمع = ۲۸۰۰
- مازاد = ۲۸۰۰ − ۱۴۴۰ = ۱۳۶۰
این ۱۳۶۰ میره تو جدول مشاغل:
- ۲۰۰ × ۱۵٪ = ۳۰
- ۲۰۰ × ۲۰٪ = ۴۰
- ۹۶۰ × ۲۵٪ = ۲۴۰
مالیات تقریبی = ۳۱۰ میلیون
نکتههای مصرف خانوار
- هر شخص ⇒ ۱ ملک مصرفی + ۱ خودرو
- سرپرست ⇒ ۲ ملک + ۲ خودرو
- یه خانواده ۲ نفره ⇒ حداقل ۳ ملک + ۳ خودرو مصرفی
معافیتها و حمایتها
- بازار سرمایه (سهام/اوراق/صندوقها) ⇒ کلاً معاف
- املاک نوساز، اراضی کشاورزی، مناطق آزاد (با شرط ۵ سال نگهداری) ⇒ مشوق یا معاف
- طلا و جواهر مصرفی ⇒ معاف
- ارث و هبه ⇒ معاف
معافیتهای درآمد غیرشفاف و زمانبندی اجرای قانون
یکی از بخشهای کمتر دیدهشده در قانون جدید، ماجرای «درآمدهای غیرشفاف» و معافیتهای مربوط به اونهاست. بر اساس متن مصوبه و گزارش مرکز پژوهشهای مجلس، برای هر شخص حقیقی یک سقف ۲ میلیارد تومانی در سال ۱۴۰۴ (معادل حدود ۱۸ برابر حداقل حقوق سالانه) در نظر گرفته شده که زیر این عدد، درآمد غیرشفاف مشمول مالیات نمیشه.
این معافیت سالانه میتونه تا سه سال متوالی استفاده بشه؛ یعنی در عمل، هر فرد امکان داره مجموعاً تا حدود ۲۸.۸ میلیارد تومان در طول این دوره (تا سال ۱۴۰۴) درآمد غیرشفاف داشته باشه و همچنان معاف بمونه. اما به محض عبور از این سقف، مازاد آن بهعنوان درآمد مشمول مالیات شناخته میشه.
مبنای شناسایی هم تراکنشهای بانکی و صورتحسابهای الکترونیکی خواهد بود. یعنی اگه دارایی یا پولی جابهجا بشه که ثبت رسمی در شبکه بانکی نداشته باشه، عملاً مشمول بررسی و مالیات قرار میگیره.
از نظر زمانبندی هم، اجرای این بخش مرحلهایه: بعد از ابلاغ قانون، یک دوره ۲۰ ماهه برای فراهمکردن بستر اجرایی در نظر گرفته شده و سپس، بسته به نوع دارایی، یک دوره تنفس ۱ تا ۳ ساله داده میشه تا افراد و کسبوکارها فرصت تطبیق داشته باشن.
بخش دوم: چالشها و پیامدهای اجتماعی
انتقادات اصلی به قانون
بزرگترین نقد اینه: دولت خودش تورم میسازه، بعد هم میاد روی همین تورم مالیات میگیره.
یعنی شما از پولی که عملاً فقط ارزشش حفظ شده، باید سهم دولت رو بدی. این حس بیعدالتی رو شدیدتر میکنه.
از اون طرف، این قانون بیشترین فشار رو میاره روی مردم عادی و تریدرها؛ کسایی که توی بازار طلا، ارز یا رمزارز دنبال نوسان گرفتن بودن، الان باید با جریمه و مالیات سنگین کنار بیان.
چه کسانی بیشتر آسیب میبینند؟
اینجا قربانی اصلی مشخصه:
- تریدرها و نوسانگیرها. دقیقاً همونهایی که فکر میکردن با چند تا معامله سریع، آیندهشونو میسازن. همونطور که تو مقالهمون «ترید ذاتاً بازنده است» و کتاب #ترید_فریب_قرن گفتیم، این مسیر از اول هم به ضرر اکثریت طراحی شده بود. الان با CGT، فقط ضررهاش زودتر و واضحتر میاد بالا.
- کسایی که مدارک خرید ندارن. یعنی اگه فاکتور یا رسید رسمی نداشته باشی، سامانه مالیاتی پایینترین قیمت ممکن رو بهعنوان «قیمت خرید» ثبت میکنه. نتیجه؟ مالیاتت چند برابر چیزی میشه که باید باشه.
چه کسانی کمتر آسیب میبینند؟
در مقابل، دو گروه خیلی کمتر فشار حس میکنن:
- سرمایهگذاران بلندمدت. چون هم تعدیل تورم براشون اعمال میشه، هم پلکان مالیات به نفع نگهداری طولانیتر طراحی شده.
- کسانی که سبد دارایی متنوع دارن. وقتی تخممرغهات توی چند تا سبد مختلف باشه، هم ریسک کمتره، هم خیلی از مسیرهای رسمی (مثل بورس و صندوقها) کلاً از CGT معافن.
بخش سوم: راهکار عبور از مالیات و نوسانات
تا اینجا دیدیم قانون CGT بیشتر از همه تریدرها و نوسانگیرها رو له میکنه. همونهایی که فکر میکردن با خرید و فروش سریع میشه آینده ساخت، الان باید روی سودِ کاغذی هم مالیات بدن. خب راهش چیه؟ پیشبینی؟ نه. اینجاست که باید یه قدم عقبتر بریم و از پایه نگاه کنیم.
چرا پیشبینی بازار کافی نیست؟
بذار رک بگم: هیچکس نمیتونه بازار رو پیشبینی کنه.
رابرت شیلر (نوبلیست اقتصاد) توی پژوهشهاش نشون داد بازار سهام بیشتر از اون چیزی که فکر میکنیم تحت تأثیر احساساته تا منطق.
دنیل کانمن، روانشناس برنده نوبل، توضیح داد که ذهن ما در شرایط ترس و طمع، بدترین تصمیمها رو میگیره.
هری مارکویتز، پدر نظریه پرتفوی، هم گفت: «کاری که ما میکنیم پیشبینی نیست، ما فقط ریسک رو مدیریت میکنیم.»
پس اینکه فکر کنی میتونی با نمودار یا اخبار، آینده دلار، طلا یا بیتکوین رو دقیق بزنی، همون دامیه که اکثر تریدرها توش گیر میفتن. هم ضرر میدن، هم با مالیات جدید فشار دو برابر میشه.
تنوعبخشی بهجای پیشبینی
اینجا فرق سرمایهگذاری با ترید مشخص میشه. بهجای اینکه آینده رو حدس بزنی، باید ریسک رو پخش کنی.
اصل سادهشو شنیدی: همه تخممرغها رو توی یه سبد نذار.
این اصل توی دنیای حرفهای اسمش هست نظریه مدرن پرتفوی (MPT). یعنی چی؟ یعنی ترکیب چند دارایی متفاوت (طلا، سهام، ملک، ارز، صندوقها و حتی داراییهای امنتر) باعث میشه نوسان کلی سرمایهت کمتر بشه، بدون اینکه مجبور باشی پیشبینی کنی.
این یعنی بهجای جنگیدن با قانون و مالیات، داری ساختاری میسازی که خودش فشارها رو خنثی میکنه.
چرخه اینوستینگ چیست و چه فرقی دارد؟
خب شاید بپرسی «پس راهحل نهایی چیه؟»
اینجاست که میرسیم به چرخه اینوستینگ؛ مدلی که دقیقاً برای شرایط بیثباتی و قوانین متغیر مثل CGT طراحی شده.
چرخه یعنی ساختن یک سبد دارایی اختصاصی برای هر فرد، با توجه به سرمایه، اهداف، سن، ریسکپذیری و حتی شرایط خانوادگی. این سبد ترکیبیه از چند طبقه اصلی دارایی:
- ملک و زمین (برای پوشش تورم و ثبات بلندمدت)
- بازار سرمایه (سهام، صندوقها، اوراق برای رشد)
- طلا و ارز (برای پوشش ریسکهای بیرونی و بحرانها)
- رمزارزها و داراییهای نوین (به اندازهای منطقی، برای رشد آینده)
- نقدینگی/پول در گردش (برای فرصتهای ناگهانی و شرایط اضطراری)
اما فرقش با یک سبد معمولی اینه که تو چرخه، همهچیز دورهای بازنگری میشه. یعنی نه مثل سرمایهگذاری سنتی یکبار میخری و ول میکنی، نه مثل ترید هر روز میپری وسط بازار. بلکه بهصورت ماهانه یا فصلی، کل سبد دوباره بررسی میشه:
- شرایط اقتصادی عوض شده؟ تورم بالا رفته؟ قانون جدید مالیات اضافه شده؟ 👉 ترکیب سبد دوباره تنظیم میشه.
- قیمت دلار یا طلا جهش کرده؟ 👉 سهم اون دارایی در سبد کم یا زیاد میشه.
- یک فرصت جدید توی بورس یا صندوقها باز شده؟ 👉 نقدینگی سبد وارد عمل میشه.
اینجاست که تفاوت اصلی با ترید یا سرمایهگذاری سنتی معلوم میشه:
تو دیگه اسیر پیشبینی و هیجان لحظهای نیستی، چون ساختار چرخه تو رو بهصورت خودکار با تغییرات هماهنگ میکنه. حتی اگه فردا قانون CGT سختتر بشه، سبدت طوری بازچینی میشه که کمترین فشار مالیاتی رو حس کنی.
به زبان ساده: چرخه اینوستینگ یک نقشهی زندهست، نه یک عکس قدیمی. هر بار که شرایط تغییر کنه، نقشه هم آپدیت میشه تا تو بتونی با آرامش مسیرت رو ادامه بدی.
سبد دارایی چگونه جلوی فشار مالیات را میگیرد؟
اینجا میرسیم به سوال طلایی: «خب این سبد دقیقاً چه کمکی میکنه؟»
جواب سادهست: با ساختار درست، بخش زیادی از مالیات یا حذف میشه، یا به حداقل میرسه.
- داراییهایی مثل سهام، اوراق و صندوقهای بورسی اصلاً مشمول CGT نیستن.
- ملک و خودرو اگه بالای ۵ سال نگهداری بشن، بعد از تعدیل تورم، عملاً مالیاتش نزدیک صفره.
- طلا، ارز و رمزارز هم وقتی سقف معافیت سالانه و قاعدهی تعدیل تورمی رو با مدیریت درست ترکیب کنی، فشارش بهشدت کم میشه.
🔎 مثال واقعی:
فرض کن کسی بهجای اینکه کل سرمایهش رو فقط روی بیتکوین یا طلا قمار کنه، یه سبد متنوع چرخهای ساخته.
بخشی توی سهام و صندوقهای بورسی، بخشی ملک مصرفی، بخشی طلا و رمزارز از مسیر رسمی.
نتیجه؟
مالیات کل سال یا صفر میشه، یا اونقدر کمه که اصلاً به چشم نمیاد.
در حالی که یه تریدر با همون سرمایه، بهخاطر تراکنشهای کوتاهمدت، باید نصف سودشو دودستی تقدیم دولت کنه.
نقش مشاور مالی در مسیر جدید
- باید دقیق حساب کنی کدوم بخش معافیت قانونی داره.
- بدونی کدوم دارایی نیاز به سند و مدرک رسمی داره.
- تشخیص بدی کدوم بخش جلوی تورم و ریسکهای اقتصادی رو میگیره.
اگر سرمایهگذاری جدی هستی و نمیخوای هم مالیات بیخودی بدی، هم ارزش پولت آب بره، وقتشه یه سبد اختصاصی بچینی.
من توی چرخه اینوستینگ، دقیقاً همین کار رو برای سرمایهگذارها انجام میدم:
یه نقشهی زنده برای داراییها که مدام با قوانین و شرایط اقتصادی هماهنگ میشه.
میخوای بدونی سبد اختصاصی تو چطور باید طراحی بشه؟
از لینک زیر فرم مشاوره رو پر کن
جمعبندی و نتیجهگیری
تا اینجا با هم دیدیم:
- قانون جدید مالیات بر عایدی سرمایه (CGT) دیگه شوخیبردار نیست. هر خرید و فروشی که از مسیر رسمی انجام بشه، با کد ملی ثبت و رصد میشه.
- ملک و خودرو اگر کمتر از ۲ سال نگهداری بشن، عملاً ۳۵٪ از سودت میره برای دولت. بالای ۵ سال؟ تقریباً با تعدیل کامل تورم، فشارش نزدیک صفر میشه.
- طلا، ارز، رمزارز و حتی رمزریال (CBDC) همه مشمول هستن. فقط تا سقف حدود ۱.۴۴ میلیارد تومان سود سالانه معافیت داری. بالاتر از اون، مثل درآمد مشاغل مالیات میخوره.
- بازار سرمایه (سهام، اوراق، صندوقهای بورسی طلا/ملک/ETFها) از CGT معافه و این یعنی یک مسیر قانونی برای سرمایهگذاری بدون فشار مالیاتی.
معافیتهای مصرفی (مثل خانه اصلی، خودرو خانوادگی یا طلای زینتی) وجود دارن، اما مازاد بر سقف، دیگه مصرفی حساب نمیشه و مالیات میخوره.
حالا نکته کلیدی اینجاست:
- برای تریدرها این قانون یه تهدیده. چون نوسانگیری کوتاهمدت هم پرهزینهتر میشه (ضرر از بازار + مالیات سنگین). دقیقاً همون چیزی که ما در مقاله «ترید ذاتاً بازنده است» و پروژه ترید فریب قرن گفتیم.
- برای سرمایهگذاران ساختاری این قانون یه فرصت جدیده. چون با سبد متنوع و نگهداری بلندمدت، مالیات به حداقل میرسه یا حتی صفر میشه.
- پس تنها مسیر منطقی اینه: به جای پیشبینی یا قمار روی یک دارایی، باید یه سبد دارایی اختصاصی بر پایه چرخه اینوستینگ ساخت. سبدی که هم ریسک رو پخش میکنه، هم از معافیتها استفاده میکنه، هم در برابر تغییر قوانین انعطاف داره.
در یک جمله:
CGT برای تریدرها یک کابوسه، ولی برای سرمایهگذارانی که ساختاری و چرخهای عمل میکنن، میتونه به فرصتی طلایی برای نظم مالی تبدیل بشه.
سوالات متداول (FAQ)
۱. آیا مالیات بر عایدی سرمایه شامل ارز دیجیتال هم میشود؟
بله. طبق متن رسمی، انواع رمزارز، رمزدارایی و حتی رمزپول (CBDC/رمزریال) مشمول هستن. فقط تا سقف سالانهی مشخص (حدود ۱.۴۴ میلیارد تومان برای سال ۱۴۰۴) معافیت داری.
۲. اگر خانه اصلیام را بفروشم باید مالیات بدهم؟
خیر. خانه محل سکونت اصلی در محدودهی معافیت قرار دارد. اما اگر چند ملک داشته باشی، فقط یک یا دو ملک مصرفی (بسته به تعداد اعضای خانوار) معاف هستند. بقیه مشمول مالیات میشوند.
۳. آیا صندوقهای طلا یا املاک بورسی مشمول هستند؟
خیر. تمام ابزارهای بورسی (صندوقهای طلا، صندوقهای ملک، گواهی سپرده سکه و سهام) خارج از CGT هستند، چون خرید و فروششان در مسیر رسمی بازار سرمایه انجام میشود.
۴. نوسانگیری کوتاهمدت چه هزینهای دارد؟
در ملک و خودرو، اگر کمتر از ۲ سال نگهداری کنی، نه تنها تعدیل تورم نداری بلکه ۳۵٪ از سودت بهعنوان مالیات برداشته میشه. در طلا و رمزارز هم چون سقف معافیت محدوده، نوسانگیری سریع احتمالاً هم سودت رو میسوزونه، هم مالیات سنگین بهت میخوره.
۵. چگونه میتوانم سبد دارایی اختصاصی بسازم تا فشار مالیات را کم کنم؟
با ترکیب درست داراییها (ملک مصرفی، صندوقهای بورسی، بخشی از طلا/رمزارز از مسیر رسمی، و داراییهای بلندمدت) میشه فشار مالیات رو نزدیک به صفر کرد. اما طراحی این سبد برای هر فرد متفاوته؛ باید درآمد، داراییهای فعلی، سن و اهداف مالیات رو در نظر گرفت. اینجاست که چرخه اینوستینگ به عنوان یک استراتژی ساختاری و قابلانعطاف، بهترین گزینه است.
درباره فردین ترکفر
فردین ترکفر، متخصص رشد سرمایه و مشاور ارشد مدیریت دارایی در آکاوست. نویسنده کتاب «ترید؛ فریب قرن» همراه با حسام معماریان، مدیر آکاوست.
نوشته های بیشتر از فردین ترکفر
دیدگاهتان را بنویسید